-
库存现金盘盈分录处理步骤说明
考试政策是很多考生和家长关心的事。发现库存现金盘盈之后怎么写会计分录,这个问题让不少财务新人有点犯难。今天小编整理的就是库存现金盘盈的标准处理流程,先要通过待处理财产损溢过渡,查明原因后再分别转入其他应付款或营业外收入,这个顺序和对应的科目借贷关系都比较明确。感兴趣的网友们跟着小编一同来下文看看吧
库存现金通常是指存放于企业财会部门、由出纳人员经管的货币。企业盘查库存现金时,发现库存现金盘盈时,应如何编制会计分录?
库存现金盘盈的会计分录
借:库存现金
贷:待处理财产损溢
经批准后:
借:待处理财产损溢
贷:其他应付款(应支付给有关人员或单位的部分)
营业外收入(无法查明原因的部分)
什么是库存现金?
库存现金是指存放于企业财会部门、由出纳人员经管的货币。库存现金是企业流动性最强的资产,企业应当严格遵守国家有关现金管理制度,正确进行现金收支的核算,监督现金使用的合法性与合理性。
什么是待处理财产损溢?
待处理财产损溢核算企业在清查财产过程中已经查明的各种财产物资的盘盈、盘亏和毁损。查明原因后,待处理财产损溢应无余额。
其他应付款是什么?
其他应付款是指与企业的主营业务没有直接关系的应付、暂收其他单位或个人的款项,如应付租入固定资产和包装物的租金、存入保证金、职工未按期领取的工资等。
营业外收入是什么?
营业外收入是指企业发生的与其生产经营无直接关系的各项收入,主要包括:固定资产盘盈、处理固定资产净收益、罚款收入、出售无形资产收益、因债权人原因确实无法支付的应付款项、教育费附加返还款、非货币性交易中发生非货币性交易收益(与关联方交易除外)、企业合并损益等。
陈列培训机构选择指南
陈列培训可以选择的地点有多个,以下是一些推荐:
特点:师资力量强大,教学环境良好。
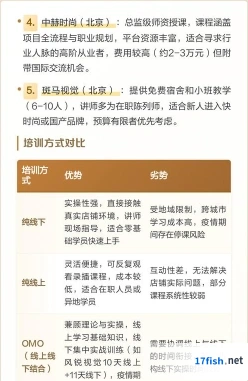
课程:以国际一线品牌陈列师的标准要求学员。
就业:毕业后学校推荐就业。
中赫时尚
特点:课程内容实用,讲师经验丰富,讲解通俗易懂。
上海或杭州
尚美国际时尚学院:位于杭州,课程内容深入实用。
北京中赫:课程内容丰富,价格相对较高。
深圳泛美
特点:提供专业的陈列培训。
新饰觉时尚零售学院
特点:专注于时尚教育,不断升级课程内容和教学方式。
武汉当代风尚时尚潮流培训学院
特点:提供全天候45天培训课程,结合理论和实操。
选择陈列培训机构时,可以考虑以下因素:
师资力量:讲师的经验和专业知识。
课程内容:是否覆盖理论和实践,是否符合行业标准。
教学环境:是否提供良好的学习环境。
就业服务:是否提供就业推荐。
价格:课程费用是否合理,性价比如何。